월급날에는 이번 달부터 꼭 모으겠다고 다짐해요. 그런데 카드값을 내고 나면 저축은 또 다음 달로 밀립니다. 큰 수익을 놓칠까 봐 잘 모르는 종목을 샀다가, 가격이 떨어지자 본전을 찾으려고 돈을 더 넣기도 하죠. 부자 가능성을 살펴보려면 돈이 들어왔을 때와 손실이 났을 때 내가 반복하는 행동을 봐야 해요. 낙관적인 성격이나 한 번의 투자 성공만으로는 알기 어렵습니다. 소득과 주거비, 돌봄 부담도 다르니 습관만으로 형편을 설명해서도 안 되고요.

부자 가능성을 볼 때 따로 확인할 돈 습관
잘 버는 사람도 돈을 남기는 데는 서툴 수 있어요. 수입만큼 씀씀이가 커지면 저축할 돈이 없고, 모아둔 돈을 비상 상황마다 전부 꺼내 써야 한다면 계획을 이어가기 어렵습니다. 미래 자산을 한 숫자로 예언하기보다는 소득 대비 저축 여력, 비상금, 지식 범위 안의 투자, 손실 한도, 수입을 늘릴 실행을 하나씩 살펴보세요. 어느 부분이 부족한지에 따라 손볼 일도 달라져요.
늦게 시작한 저축도 자신에게 맞으니 오래 갔어요
한 국내 커뮤니티 이용자는 30대 후반에 현금 3천만 원으로 시작해 2억8천만 원을 모았다고 썼어요. 자신의 성향을 고려한 선택이었다며 그냥 적금.예금만으로 돈 모았어요
라고 했습니다. 모은 돈 중 일부로는 작은 학원을 열 계획이었어요.
예금만으로 돈을 모았다고 해서 모두에게 같은 방법이 맞는 건 아니에요. 이 작성자는 남들이 얼마나 빨리 버는지 따라가기보다 자신이 이해하고 계속할 수 있는 방법을 골랐습니다. 가계 자료를 분석한 연구에서도 금융 이해력과 순자산 사이에 관련이 있었어요. 그렇지만 지식이 많다고 저절로 부자가 되지는 않습니다. 소득과 교육, 이용할 수 있는 제도도 함께 영향을 줘요.

본전을 기다리는 동안 생활비가 필요해진다면
편집자가 구성한 가상 상황을 하나 떠올려볼게요. 주가가 떨어지자 생활비 일부까지 옮겨 같은 종목을 더 샀습니다. 반등을 기다리는데 예상하지 못한 지출이 생겼어요. 그러면 가격이 회복되기도 전에 투자한 돈을 빼야 할 수 있습니다.
손실을 확정하기 싫어서 돈을 더 넣는 데는 같은 크기의 이익보다 손실을 더 크게 느끼는 경향이에요. 투자에서는 손실을 인정하기 싫어 위험을 더 키우거나, 반대로 필요한 위험까지 모두 피하는 행동으로 이어질 수 있어요.와 매몰비용이 섞일 수 있어요. 이럴 때를 대비해 투자 전부터 한도를 정해야 생활비와 비상금을 지킬 수 있습니다. 이후 가격이 오를지 맞히는 것만으로는 이 문제를 해결할 수 없어요. ‘본전이 오면 판다’는 생각은 이미 손실을 본 뒤에 생깁니다. ‘이 돈까지 잃으면 중단한다’는 기준은 감정이 올라오기 전에 정해두어야 해요.

자동이체 금액은 가끔 다시 봐야 해요
미래의 이익보다 당장의 소비를 더 크게 느끼는 경향을 미래의 더 큰 이익보다 지금 당장 얻는 작은 만족을 과하게 높게 평가하는 경향이에요. 저축을 다음 달로 미루거나 손쉬운 소비를 반복하는 장면에서 나타날 수 있어요.이라고 해요. 월급날 저축액이 먼저 빠져나가게 하면 이런 미루기를 줄이는 데 도움이 됩니다. 미국 401(k) 퇴직연금 자료에서는 자동 가입이 참여율을 높였지만, 처음 설정된 낮은 저축률을 그대로 유지한 사람도 많았습니다. 한국의 일반 예금 자동이체나 개인의 투자 수익을 직접 검증한 결과는 아니에요. 이런 별도로 바꾸지 않았을 때 자동으로 적용되는 선택이 실제 행동에 큰 영향을 주는 현상이에요. 월급날 자동이체처럼 좋은 행동을 기본값으로 만들 때도 활용할 수 있어요. 때문에 자동이체를 시작한 뒤에도 저축 비율이 지금 형편에 맞는지 정기적으로 확인할 필요가 있어요.
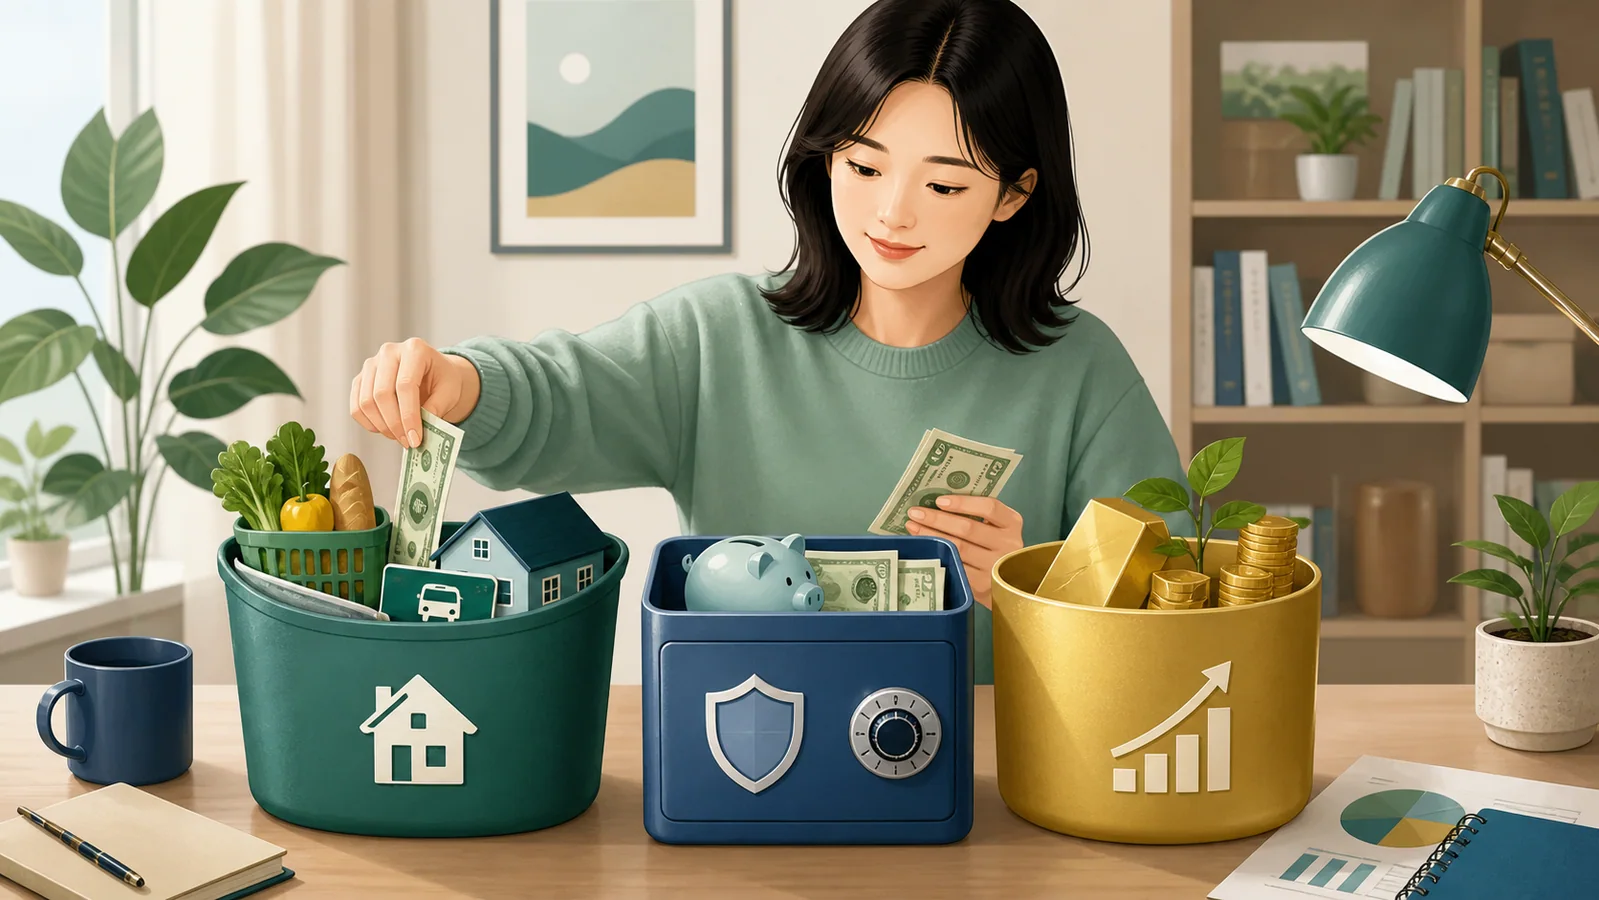
월급날 자동이체는 돈을 쓸 목적에 따라 세 칸으로 나눠보세요. 가까운 지출에 쓸 생활 완충금, 갑작스러운 위기를 위한 비상금, 장기 목표 자금입니다. 적은 금액으로 시작해도 괜찮아요. 다만 언제 늘릴지는 정해두세요. 연봉이 오르거나 대출 상환이 끝났을 때 늘어난 여유 자금 일부를 저축으로 돌리면, 씀씀이가 먼저 커지는 일을 막기 쉬워요.
이번 달에 확인할 네 가지 숫자
필수비를 빼고 남는 월 여력, 소득이 멈춰도 버틸 기간, 이해하지 못한 상품에 넣은 돈, 한 번의 손실로 감당할 수 있는 금액. 이 네 숫자를 적어보면 남의 자산과 비교하지 않고도 무엇부터 바꿀지 고를 수 있어요. 추가 퇴직저축 제도의 정보 제공 실험에서는 이미 저축하던 사람이 안내를 받은 뒤 납입액을 늘렸지만, 미가입자를 새로 움직이는 효과는 제한적이었습니다. 이 연구는 투자 수익이나 부자가 될 확률을 측정한 것이 아니에요. 네 숫자를 적어보자는 제안은 내 형편을 확인하기 위한 편집상의 응용입니다.
관련 부자 가능성 TEST는 내 응답을 바탕으로 돈 습관을 돌아보는 참고용이며, 부자가 될 확률이나 수익 전망, 투자할 상품을 알려주지 않아요. 소득이 빠듯하다면 지출을 더 줄이려고 애쓰는 것만큼 복지·채무조정·직업 지원 제도를 확인하는 일도 필요합니다. 투자 판단은 개인 상황과 위험 감내도가 다르므로 필요한 경우 자격을 갖춘 금융 전문가와 상의하세요. 이번에는 기대 수익을 계산하기 전에 돈이 들어오는 날 어디로 먼저 보낼지, 틀렸을 때 어디서 멈출지를 각각 한 줄로 적어보세요.
출처 보기
참고한 자료
- Choi 외 · 2001 · For Better or For Worse: Default Effects and 401(k) Savings Behavior · NBER Working Paper 8651
- Behrman 외 · 2012 · How Financial Literacy Affects Household Wealth Accumulation · American Economic Review
- Beshears 외 · 2022 · Present Bias Causes and Then Dissipates Auto-enrollment Savings Effects · AEA Papers and Proceedings
- Clark 외 · 2017 · Nudging Retirement Savings: A Field Experiment on Supplemental Plans · NBER Working Paper 23679
공개 사연 원문
다음 글은 작성자 개인의 경험을 담은 공개 게시물입니다. 사실관계나 대표성을 독립적으로 검증한 연구 자료가 아니며, 본문에서는 행동과 관계를 설명하는 사례로만 사용했습니다.